Modus Penipuan QRIS Palsu dan Cara Menghindarinya
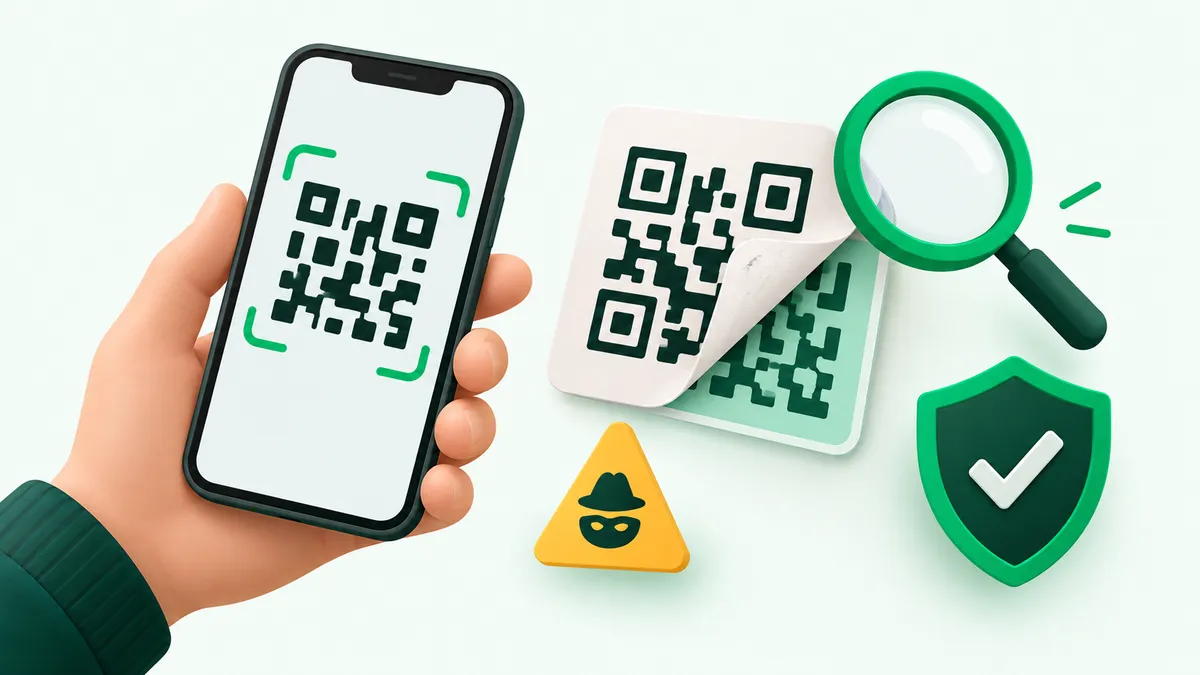
Modus penipuan QRIS palsu umumnya berjalan lewat tiga cara: menempel stiker QR milik penipu di atas kode asli, menyebar QR lewat pesan atau media sosial, dan menelepon sambil mengaku petugas. Penjual juga punya risikonya sendiri, yaitu bukti bayar palsu. Kabar baiknya, sebagian besar modus ini bisa dicegah dengan kebiasaan sederhana: baca nama merchant dan nominal di layar konfirmasi sebelum menekan bayar. Artikel ini membahas tiap modus dari sisi pembeli dan penjual, lalu memberikan checklist singkat dan langkah yang bisa diambil kalau kamu telanjur jadi korban.
Pengungkapan: Bayarlink adalah produk yang dikelola oleh pengelola situs ini (PT BDS Indonesia). Artikel ini memuat penyebutan Bayarlink.
Apa itu QRIS palsu? Penjelasan singkat
QRIS (Quick Response Code Indonesian Standard) adalah standar kode QR pembayaran yang ditetapkan Bank Indonesia. Dengan satu kode, pembeli bisa membayar dari berbagai aplikasi bank dan e-wallet. Penjelasan resminya ada di situs Bank Indonesia.
"QRIS palsu" sebenarnya bukan kode yang rusak atau tidak bisa dipakai. Kodenya bisa dipindai dan transaksinya berjalan, tetapi penerimanya bukan orang yang kamu kira. Uangnya masuk ke rekening penipu, bukan ke toko, kotak amal, atau penjual yang ingin kamu bayar. Karena kode asli dan palsu tampak sama, mengamati gambar QR tidak banyak membantu. Yang penting adalah informasi penerima yang muncul di aplikasimu setelah kode dipindai.
Kalau kamu baru mulai memakai QRIS, baca dulu cara bayar link berbayar dengan QRIS supaya alur pembayaran yang normal sudah familier.
Modus 1: Stiker QRIS ditempel di atas kode asli
Modus ini banyak diperingatkan oleh bank. Penipu mencetak QR miliknya lalu menempelkannya di atas QR resmi di tempat yang ramai tapi jarang diawasi, misalnya:
- meja kasir warung atau kedai saat pemilik sedang lengah,
- kotak amal di tempat ibadah atau minimarket,
- papan tarif parkir, mesin, atau loket tanpa penjaga,
- standing banner promo di acara atau bazar.
Pembeli memindai seperti biasa, transaksi berhasil, tapi penjual tidak menerima apa-apa. Biasanya baru ketahuan setelah beberapa pembeli mengaku "sudah bayar" sementara saldo toko tidak bertambah.
Tanda yang bisa kamu perhatikan:
- Stiker tampak menumpuk, menggelembung, miring, atau ujungnya terkelupas.
- Nama merchant di layar konfirmasi berbeda dari nama toko, atau berupa nama perorangan yang tidak ada hubungannya dengan tempat itu.
- Untuk kotak amal, nama penerima tidak menyebut lembaga atau tempat ibadah yang bersangkutan.
Untuk pemilik usaha: periksa QR di meja atau dinding secara rutin, pasang di tempat yang terlihat dari posisi kasir, dan gunakan bingkai atau laminasi yang sulit ditimpa. Kalau ada pembeli bilang sudah bayar tapi dana tidak masuk, cek dulu apakah stikernya masih asli.
Modus 2: QR dari pesan, medsos, atau tawaran promo/donasi (quishing)
Quishing adalah gabungan "QR" dan "phishing". Penipu mengirim kode QR lewat chat, email, unggahan media sosial, atau poster dengan iming-iming tertentu: voucher, hadiah undian, diskon besar, bantuan sosial, atau ajakan donasi untuk korban bencana.
Ada dua variasi yang perlu dikenali:
- QR pembayaran ke rekening penipu. Misalnya "bayar biaya admin Rp10.000 (contoh ilustrasi) untuk klaim hadiah". Uang langsung berpindah ke penipu.
- QR yang membuka situs palsu. Kalau dipindai pakai kamera biasa, QR ini membuka halaman yang meniru bank atau e-wallet, lalu meminta nomor HP, PIN, kata sandi, atau kode OTP. Jenis ini mengincar akunmu, bukan sekadar satu transaksi.
Cara aman: pindai QR pembayaran hanya dari menu scan di dalam aplikasi bank atau e-wallet resmi. Kalau sebuah QR membuka situs web lalu meminta login, PIN, atau OTP, tutup halamannya. Aplikasi pembayaran yang sah tidak meminta PIN melalui situs dari kode QR. Untuk donasi, cari kanal resmi lembaga penggalangnya sendiri, jangan memakai QR yang beredar dari akun tidak dikenal.
Modus 3: Penelepon yang mengaku petugas bank atau penyedia QRIS
Modus ini mengandalkan rekayasa sosial. Pelaku menelepon atau mengirim pesan dan mengaku petugas bank, petugas "pembaruan QRIS", atau pihak penyedia aplikasi. Skenario yang perlu diwaspadai:
- Ke pemilik usaha: "QRIS Bapak/Ibu perlu diperbarui atau diverifikasi ulang, kalau tidak akan diblokir." Lalu korban diminta menyebutkan kode OTP, memasang aplikasi tertentu, atau mengganti QR di toko dengan kiriman mereka.
- Ke pembeli: "Ada transaksi mencurigakan, scan QR ini untuk membatalkannya." Padahal memindai QR pembayaran justru mengirim uang, bukan menarik atau membatalkannya.
Pegangan sederhananya: kode OTP, PIN, dan kata sandi tidak untuk dibagikan kepada siapa pun, termasuk orang yang mengaku dari bank. Jika ragu, tutup teleponnya lalu hubungi bank lewat nomor yang tertera di kartu atau aplikasi resminya, bukan nomor yang diberikan si penelepon.
Modus 4 untuk penjual: bukti bayar QRIS palsu
Risiko ini lebih jarang dibahas dibanding stiker palsu, padahal relevan bagi kreator dan penjual produk digital. Karena produk digital bisa dikirim seketika, penipu memanfaatkan momen saat penjual ingin melayani dengan cepat.
Pola yang perlu diwaspadai
- Bukti transfer QRIS palsu. Tangkapan layar diedit, hasil "generator" bukti transfer, atau screenshot transaksi lama milik orang lain.
- Desakan kirim dulu. "Sudah saya bayar, mungkin pending. Kirim file-nya sekarang ya, saya buru-buru."
- Bukti yang sama dikirim ulang ke beberapa penjual sekaligus.
- Permintaan "refund" kelebihan bayar padahal kelebihan itu tidak pernah ada.
Cara memastikan dana benar-benar masuk
- Jangan jadikan tangkapan layar sebagai bukti utama. Anggap hanya sebagai informasi awal.
- Cek sendiri di sumber yang kamu kendalikan: mutasi rekening, riwayat transaksi aplikasi merchant, atau status pesanan di dashboard platform yang kamu pakai.
- Cocokkan nominal, waktu, dan nomor referensi.
- Kirim file hanya setelah statusnya benar-benar "berhasil" di sumber tadi. Pembeli yang jujur umumnya mengerti kalau kamu minta waktu sebentar untuk mengecek.
Kalau kamu berjualan lewat link berbayar, akses produk umumnya baru terbuka bagi pembeli setelah pembayaran terkonfirmasi oleh sistem, sehingga kamu tidak perlu mengirim file secara manual berdasarkan screenshot. Cara mengecek pembayaran dan pencairan dijelaskan di cara cek bukti pembayaran dan pencairan.
Checklist 10 detik sebelum scan dan sebelum menekan bayar
Simpan daftar ini. Cukup beberapa detik, tapi bisa mencegah sebagian besar modus di atas.
| Cek | Apa yang dilihat | Kalau tidak cocok |
|---|---|---|
| Sumber QR | Dari tempat resmi penjual, bukan dari pesan atau akun tak dikenal | Jangan scan |
| Fisik stiker | Tidak menumpuk, menggelembung, atau terkelupas | Tanyakan ke penjaga atau kasir |
| Aplikasi | Scan dari dalam aplikasi bank atau e-wallet resmi | Jangan lanjut lewat situs yang terbuka |
| Nama merchant | Sama dengan nama toko, lembaga, atau penjual | Batalkan, konfirmasi langsung |
| Nominal | Sesuai tagihan (QR dinamis biasanya sudah berisi nominal) | Batalkan, minta QR baru |
| Permintaan aneh | Tidak ada yang meminta PIN, OTP, atau kata sandi | Hentikan, hubungi kanal resmi |
Catatan jujur: checklist ini mengurangi risiko, tapi tidak menghilangkannya. Penipu terus mengganti cara. Kebiasaan paling ampuh tetap sama: pelan sebentar, baca layar konfirmasi, baru bayar.
Sudah telanjur jadi korban? Langkah yang bisa dilakukan
Panik itu wajar, tapi bertindak cepat jauh lebih berguna. Urutannya kira-kira begini:
- Simpan bukti. Tangkapan layar transaksi, nama merchant penerima, waktu, nomor referensi, foto stiker QR (kalau di tempat fisik), dan percakapan dengan pelaku.
- Hubungi bank atau penyedia e-wallet lewat kanal resmi di aplikasi atau situs mereka. Jelaskan kronologinya dan minta nomor tiket pengaduan.
- Amankan akun jika kamu sempat memasukkan PIN, kata sandi, atau OTP di situs mencurigakan. Ganti kata sandi dan PIN, lalu minta bank memblokir akses bila perlu.
- Kabari pemilik toko atau pengelola tempat supaya stiker palsu segera dicopot dan orang lain tidak ikut tertipu.
- Gunakan kanal pengaduan lanjutan bila pengaduan ke penyedia belum tuntas. Untuk sistem pembayaran ada Bank Indonesia (Contact Center BICARA 131, info di bi.go.id), untuk perlindungan konsumen jasa keuangan ada OJK (kontak 157). Penipuan juga bisa dilaporkan ke kepolisian.
Soal uang kembali, jawabannya jujur saja: tidak ada kepastian. Hasilnya bergantung pada penelusuran pihak terkait, dan melapor lebih cepat biasanya membantu proses itu.
Pertanyaan yang Sering Diajukan
Bagaimana cara membedakan QRIS asli dan palsu sebelum membayar?
Dari tampilan kodenya hampir mustahil. Cek layar konfirmasi di aplikasimu setelah scan: nama merchant harus sama dengan toko atau penerima yang kamu maksud, nominal harus sesuai, dan kamu harus memindai dari dalam aplikasi pembayaran resmi. Jika ragu, batalkan dan tanyakan langsung.
Apakah uang yang terkirim ke QRIS palsu bisa kembali?
Tidak ada kepastian. Peluangnya bergantung pada penelusuran bank atau penyedia aplikasi dan seberapa cepat kamu melapor. Segera hubungi layanan resmi mereka dan simpan semua bukti.
Sebagai penjual, bagaimana memastikan pembayaran QRIS benar-benar masuk dan bukan bukti palsu?
Jangan berpatokan pada tangkapan layar dari pembeli. Cek sendiri mutasi rekening, riwayat aplikasi merchant, atau status pesanan di dashboard platformmu, lalu kirim produk setelah statusnya berhasil.
Ke mana harus melapor jika menemukan atau tertipu QRIS palsu?
Pertama ke bank atau e-wallet yang kamu pakai. Kabari pemilik tempat stiker ditemukan. Jika belum tuntas, untuk pengaduan sistem pembayaran ada Bank Indonesia (BICARA 131), untuk jasa keuangan ada OJK (157), dan tindak pidana penipuan bisa dilaporkan ke kepolisian.
Penutup
QRIS memudahkan transaksi, dan kemudahan yang sama juga dimanfaatkan penipu. Untuk pembeli, kuncinya ada di layar konfirmasi: nama merchant dan nominal. Untuk penjual, kuncinya ada di sumber data yang kamu kendalikan sendiri, bukan screenshot dari orang lain. Kalau kamu ingin memahami alur pembayaran dan pencairan dari awal sampai akhir, lanjutkan ke panduan lengkap Bayarlink.
Rujukan:
- Bank Indonesia, informasi QRIS: bi.go.id
- Bank Indonesia, Perlindungan dan Pengaduan Konsumen (BICARA 131): bi.go.id
- Otoritas Jasa Keuangan, perlindungan konsumen sektor jasa keuangan: ojk.go.id
- Bank Mandiri, "Hati-Hati Modus Phishing Berkedok QRIS: Cara Mencegah Penipuan Digital" (September 2025): bankmandiri.co.id
- OCBC Indonesia, "Penipuan QRIS: Modus, Cara Menghindari, dan Tips Aman Transaksi" (Januari 2025): ocbc.id
Catatan: Artikel ini bersifat edukasi umum, bukan nasihat keuangan/investasi personal. Cek kondisi dan produkmu, dan rujuk sumber resmi (OJK, BI, DJP) sebelum memutuskan. Prosedur pengaduan dan ketentuan layanan dapat berubah sewaktu-waktu (per Oktober 2026); selalu cek situs resmi bank, penyedia aplikasi, dan Bank Indonesia.
Disclaimer: Artikel ini bersifat edukasi umum dan bukan nasihat keuangan, investasi, pajak, atau hukum. Semua angka bersifat contoh ilustrasi. Hasil setiap orang berbeda dan tidak dijamin; setiap keputusan keuangan mengandung risiko, termasuk kerugian. Lakukan riset sendiri dan konsultasikan dengan perencana keuangan atau penasihat berizin. Pastikan produk keuangan terdaftar/berizin di OJK (cek di ojk.go.id atau kontak 157).
Pertanyaan yang sering diajukan
Bagaimana cara membedakan QRIS asli dan palsu sebelum membayar?
Dari tampilan kodenya hampir mustahil. Yang bisa dicek adalah layar konfirmasi di aplikasi bank atau e-wallet setelah scan: pastikan nama merchant sama dengan nama toko atau penerima yang kamu maksud, nominalnya sesuai, dan kamu memindai dari dalam aplikasi pembayaran resmi, bukan dari kamera atau tautan di pesan. Jika ragu, batalkan dan tanyakan langsung ke penjualnya.
Apakah uang yang terkirim ke QRIS palsu bisa kembali?
Tidak ada kepastian. Peluangnya bergantung pada hasil penelusuran bank atau penyedia aplikasi dan seberapa cepat kamu melapor. Segera hubungi layanan resmi bank atau e-wallet yang kamu pakai, simpan bukti transaksi, dan ikuti prosedur pengaduan mereka.
Sebagai penjual, bagaimana memastikan pembayaran QRIS benar-benar masuk dan bukan bukti palsu?
Jangan berpatokan pada tangkapan layar dari pembeli. Cek sendiri mutasi rekening, riwayat transaksi di aplikasi merchant, atau status pesanan di dashboard platform yang kamu pakai. Kirim produk hanya setelah dana atau status pembayaran terlihat di sana.
Ke mana harus melapor jika menemukan atau tertipu QRIS palsu?
Pertama ke bank atau penyedia e-wallet yang kamu gunakan lewat kanal resmi mereka. Kabari juga pemilik toko atau pengelola tempat stiker ditemukan. Jika pengaduan ke penyedia belum tuntas, untuk urusan sistem pembayaran kamu bisa menghubungi Bank Indonesia (Contact Center BICARA 131), untuk layanan jasa keuangan ada OJK (kontak 157), dan untuk tindak pidana penipuan bisa melapor ke kepolisian.