Kesalahan Freelancer Mengatur Keuangan yang Sering Terjadi
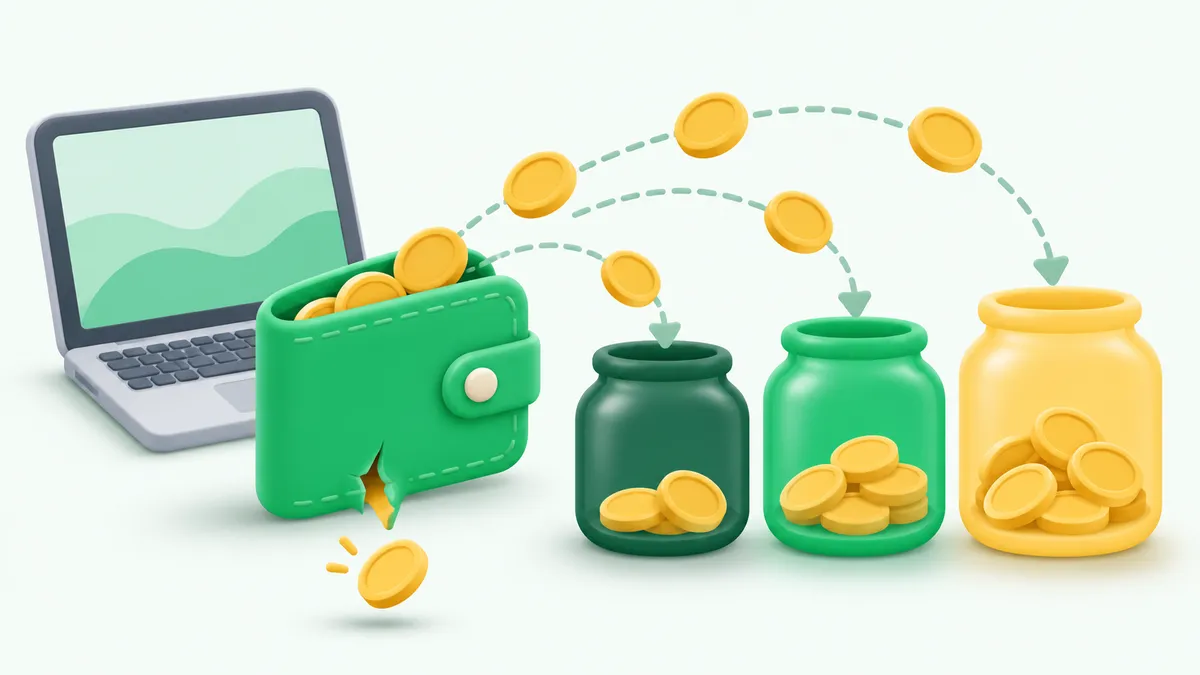
Kesalahan freelancer mengatur keuangan biasanya bukan soal boros semata, tetapi soal salah membaca "jalur uang": tagihan dikira sudah jadi uang, uang masuk dikira sudah bersih, dan bulan ramai dikira akan terus begitu. Di artikel ini, kita bahas enam kesalahan yang paling sering terjadi, lengkap dengan penyebabnya, tanda kamu sedang mengalaminya, dan perbaikan yang bisa dikerjakan dalam sekitar 10 menit.
Kalau kamu baru mulai menyusun anggaran, baca juga panduan cara mengatur keuangan dengan penghasilan tidak tetap sebagai dasarnya.
Kenapa Uang Freelancer Lebih Mudah Bocor
Pekerja kantoran umumnya punya jalur uang yang sederhana: gaji masuk di tanggal yang sama, dan potongan sudah dihitung kantor. Freelancer dan kreator digital tidak begitu. Uang bisa datang dari beberapa klien, platform, dan penjualan kecil, masing-masing dengan potongan, jadwal cair, dan risiko telat yang berbeda.
Jalurnya kira-kira seperti ini:
- Tagihan dikirim – baru janji, belum uang.
- Pembayaran cair – uang masuk, tetapi masih kotor.
- Dipotong biaya – biaya platform, biaya transfer, dan kebutuhan kerja.
- Disisihkan – porsi pajak dan dana cadangan.
- Aman dipakai – inilah uang yang boleh masuk anggaran pribadi.
Kebocoran hampir selalu terjadi karena kita melompat dari langkah 1 atau 2 langsung ke langkah 5.
6 Kesalahan Freelancer Mengatur Keuangan dan Cara Memperbaikinya
1. Menganggap Uang Masuk Sama dengan Uang Siap Pakai
Kenapa terjadi: Notifikasi saldo masuk terasa seperti gaji. Angkanya besar, dan otak langsung menganggapnya milik kita seluruhnya.
Tanda kamu mengalaminya: Kamu tahu total tagihan bulan ini, tetapi tidak tahu berapa yang tersisa setelah biaya platform, biaya transfer, langganan aplikasi kerja, dan kuota internet.
Perbaikan 10 menit: Buka mutasi rekening dan e-wallet bulan lalu. Tulis tiga angka: total uang masuk, total biaya kerja, dan selisihnya. Selisih itulah gambaran penghasilan bersihmu. Mulai sekarang, gunakan angka bersih (bukan kotor) saat menyusun anggaran.
2. Belanja dari Pembayaran yang Belum Cair
Kenapa terjadi: Proyek sudah selesai dan klien bilang "minggu depan ditransfer", jadi rasanya aman untuk belanja duluan. Masalahnya, uang proyek yang belum cair bisa mundur karena proses internal klien, revisi tambahan, atau hal lain di luar kendalimu.
Tanda kamu mengalaminya: Kamu sering menalangi kebutuhan dengan paylater, kartu kredit, atau pinjaman ke teman sambil menunggu pembayaran.
Perbaikan 10 menit:
- Buat daftar sederhana "Tagihan berjalan" berisi nama klien, nominal, tanggal kirim tagihan, dan jatuh tempo.
- Tetapkan aturan pribadi: uang di daftar ini tidak boleh masuk anggaran sampai benar-benar masuk rekening.
- Untuk proyek berikutnya, minta DP dan kesepakatan tertulis (cukup lewat email atau chat yang jelas) soal ruang lingkup, jumlah revisi, dan tanggal pembayaran. Kesepakatan tertulis tidak menghapus risiko telat bayar, tetapi memudahkan kamu menagih dengan sopan.
3. Mencampur Uang Pribadi dan Uang Usaha
Kenapa terjadi: Di awal, semua lewat satu rekening karena praktis. Lama-lama, pembayaran klien, uang belanja dapur, dan transfer ke keluarga bercampur jadi satu.
Tanda kamu mengalaminya: Saldo terlihat cukup, tetapi kamu tidak bisa menjawab "bulan ini usahaku sebenarnya untung berapa?"
Perbaikan 10 menit: Memisahkan uang pribadi dan usaha tidak harus rumit. Siapkan satu rekening atau e-wallet khusus untuk menerima pembayaran. Dari sana, "gaji" dirimu sendiri dengan transfer rutin ke rekening pribadi, misalnya setiap tanggal tertentu. Bingung memilih wadahnya? Bandingkan dulu kelebihan masing-masing di artikel e-wallet vs rekening bank untuk terima penghasilan.
4. Menjadikan Bulan Ramai sebagai Patokan Gaya Hidup
Kenapa terjadi: Satu bulan ramai proyek memberi rasa percaya diri. Langganan baru, cicilan gawai, atau pindah ke tempat tinggal yang lebih mahal terasa masuk akal.
Tanda kamu mengalaminya: Di bulan sepi, pengeluaran tetapmu lebih besar daripada uang yang masuk, padahal kamu tidak merasa boros.
Perbaikan 10 menit: Lihat catatan penghasilan bersih beberapa bulan terakhir, lalu ambil bulan yang paling sepi sebagai patokan pengeluaran tetap. Kelebihan di bulan ramai dialihkan ke dana cadangan dan tabungan, bukan ke komitmen bulanan baru.
5. Tidak Mencatat Penghasilan per Sumber
Kenapa terjadi: Mencatat terasa merepotkan, apalagi kalau sumbernya banyak: klien tetap, proyek lepas, penjualan produk digital, sampai komisi kecil.
Tanda kamu mengalaminya: Kamu tidak tahu klien atau produk mana yang paling menguntungkan setelah dikurangi biaya, dan mana yang sebenarnya paling menyita waktu.
Perbaikan 10 menit: Buat tabel dengan kolom tanggal, sumber, nominal kotor, potongan, nominal bersih, dan status (belum cair/sudah cair). Isi dari mutasi bulan ini saja dulu. Catatan ini juga memudahkanmu saat melakukan evaluasi keuangan akhir tahun untuk freelancer dan saat menyiapkan laporan pajak.
6. Lupa Menyisihkan Porsi Pajak dan Dana Cadangan
Kenapa terjadi: Untuk sebagian penghasilan freelance, tidak ada pihak yang memotong pajak secara otomatis, dan tidak ada pesangon atau gaji saat proyek kosong. Semuanya jadi tanggung jawab sendiri.
Tanda kamu mengalaminya: Kamu kaget saat harus melapor atau membayar pajak, atau langsung panik ketika satu klien besar berhenti.
Perbaikan 10 menit:
- Pajak: Penghasilan dari pekerjaan lepas dan jualan online dapat menjadi objek pajak. Ketentuannya bisa berubah, jadi cek langsung di situs resmi Direktorat Jenderal Pajak atau tanyakan ke konsultan pajak. Setelah tahu kewajibanmu, buat "toples" khusus pajak dan isi setiap kali ada uang masuk.
- Dana cadangan: Buat toples terpisah untuk masa sepi dan keadaan darurat. Soal berapa targetnya, baca panduan dana darurat untuk pemula.
Catatan jujur: Tidak ada sistem pencatatan yang bisa mencegah klien telat bayar atau bulan sepi. Yang bisa kamu kendalikan adalah seberapa siap kamu menghadapinya. Mulai dari satu kebiasaan dulu, misalnya memisahkan rekening, lalu tambah pelan-pelan.
Contoh Ilustrasi: Kotor, Bersih, dan Aman Dipakai
Tabel berikut adalah contoh ilustrasi, bukan jaminan. Semua angka hipotetis dan dibulatkan supaya mudah dibaca. Asumsinya: seorang freelancer mengirim tagihan total Rp4.000.000 dalam sebulan, dan potongan dihitung dari seluruh tagihan. "Sisihan pajak" di sini adalah jumlah yang diasumsikan sudah ditetapkan sendiri setelah mengecek ketentuan DJP, bukan tarif pajak.
| Komponen (contoh ilustrasi) | Skenario konservatif | Skenario buruk |
|---|---|---|
| Total tagihan dikirim (kotor) | Rp4.000.000 | Rp4.000.000 |
| Potongan platform, transfer, dan biaya kerja | Rp200.000 | Rp400.000 |
| Penghasilan bersih di atas kertas | Rp3.800.000 | Rp3.600.000 |
| Pembayaran belum cair (klien telat) | Rp0 | Rp1.500.000 |
| Uang yang benar-benar sudah masuk | Rp3.800.000 | Rp2.100.000 |
| Sisihan pajak (asumsi, bukan tarif) | Rp300.000 | Rp300.000 |
| Dana cadangan | Rp400.000 | Rp200.000 |
| Aman dipakai untuk kebutuhan pribadi | Rp3.100.000 | Rp1.600.000 |
Perhatikan bedanya. Dari tagihan yang sama, uang yang aman dipakai bisa kurang dari separuh angka kotornya di skenario buruk. Dalam contoh ilustrasi ini, kalau anggaran bulananmu disusun dari angka Rp4.000.000, di skenario buruk kamu akan kekurangan sebelum akhir bulan. Itulah alasan anggaran sebaiknya dihitung dari baris terakhir, bukan baris pertama.
Pertanyaan yang Sering Diajukan
Berapa persen penghasilan freelancer yang sebaiknya disisihkan?
Tidak ada satu angka yang cocok untuk semua orang. Mulailah dari porsi yang sanggup kamu jalankan rutin setiap kali uang masuk, lalu naikkan perlahan. Untuk porsi pajak, cek ketentuan yang berlaku di situs resmi DJP (pajak.go.id) atau tanyakan ke konsultan pajak.
Apakah freelancer perlu punya rekening terpisah untuk usaha?
Sangat membantu. Rekening atau e-wallet khusus untuk uang masuk dari klien membuat kamu lebih mudah melihat penghasilan asli, biaya kerja, dan uang yang boleh dipakai pribadi. Tidak harus rekening bisnis resmi; rekening kedua atas nama sendiri pun sudah cukup sebagai awal.
Apakah penghasilan freelance dan jualan online kena pajak?
Penghasilan dari pekerjaan lepas dan jualan online dapat menjadi objek pajak. Ketentuan, tarif, dan cara melaporkannya bisa berubah, jadi cek langsung di pajak.go.id, hubungi Kring Pajak, atau konsultasikan dengan konsultan pajak.
Bagaimana mengatur uang saat pembayaran klien sering telat?
Hitung anggaran hanya dari uang yang sudah masuk, minta DP dan kesepakatan tertulis soal jatuh tempo, catat setiap tagihan beserta tanggalnya, dan siapkan dana cadangan agar kebutuhan pokok tetap aman saat ada pembayaran yang mundur.
Mulai dari Satu Langkah Kecil
Kamu tidak perlu memperbaiki keenam kesalahan sekaligus. Pilih satu yang paling terasa minggu ini, kerjakan perbaikan 10 menitnya, lalu lanjutkan ke yang berikutnya minggu depan. Untuk belajar dasar pengelolaan uang dari sumber resmi, kamu juga bisa membuka Sikapi Uangmu dari OJK.
Catatan: Artikel ini bersifat edukasi umum, bukan nasihat keuangan/investasi personal. Cek kondisi dan produkmu, dan rujuk sumber resmi (OJK, BI, DJP) sebelum memutuskan.
Disclaimer: Artikel ini bersifat edukasi umum dan bukan nasihat keuangan, investasi, pajak, atau hukum. Semua angka bersifat contoh ilustrasi. Hasil setiap orang berbeda dan tidak dijamin; setiap keputusan keuangan mengandung risiko, termasuk kerugian. Lakukan riset sendiri dan konsultasikan dengan perencana keuangan atau penasihat berizin. Pastikan produk keuangan terdaftar/berizin di OJK (cek di ojk.go.id atau kontak 157).
Rujukan
- Direktorat Jenderal Pajak – pajak.go.id
- Otoritas Jasa Keuangan – ojk.go.id
- Sikapi Uangmu (OJK) – sikapiuangmu.ojk.go.id
Pertanyaan yang sering diajukan
Berapa persen penghasilan freelancer yang sebaiknya disisihkan?
Tidak ada satu angka yang cocok untuk semua orang. Mulailah dari porsi yang sanggup kamu jalankan rutin setiap kali uang masuk, lalu naikkan perlahan. Untuk porsi pajak, cek ketentuan yang berlaku di situs resmi DJP (pajak.go.id) atau tanyakan ke konsultan pajak.
Apakah freelancer perlu punya rekening terpisah untuk usaha?
Sangat membantu. Rekening atau e-wallet khusus untuk uang masuk dari klien membuat kamu lebih mudah melihat penghasilan asli, biaya kerja, dan uang yang boleh dipakai pribadi. Tidak harus rekening bisnis resmi; rekening kedua atas nama sendiri pun sudah cukup sebagai awal.
Apakah penghasilan freelance dan jualan online kena pajak?
Penghasilan dari pekerjaan lepas dan jualan online dapat menjadi objek pajak. Ketentuan, tarif, dan cara melaporkannya bisa berubah, jadi cek langsung di pajak.go.id, hubungi Kring Pajak, atau konsultasikan dengan konsultan pajak.
Bagaimana mengatur uang saat pembayaran klien sering telat?
Hitung anggaran hanya dari uang yang sudah masuk, minta DP dan kesepakatan tertulis soal jatuh tempo, catat setiap tagihan beserta tanggalnya, dan siapkan dana cadangan agar kebutuhan pokok tetap aman saat ada pembayaran yang mundur.